Venezuela: el capital llega antes que las garantías
Las oportunidades están regresando. La pregunta es qué inversiones resistirán los cambios políticos que aún están por venir
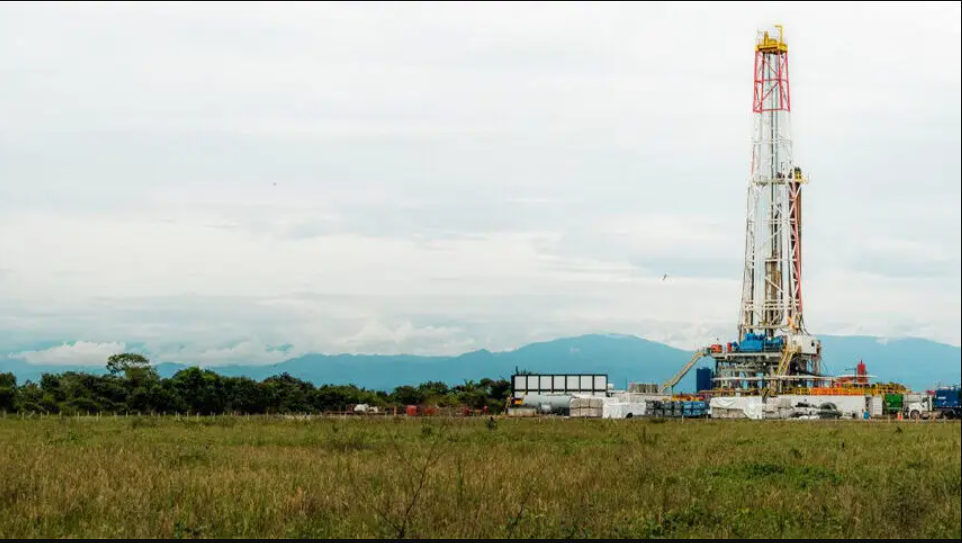
Con una semana de diferencia, dos decisiones ilustraron el dilema de las empresas que vuelven a mirar a Venezuela. El 2 de noviembre, GeoPark anunció la entrada en vigor de un contrato de 25 años para desarrollar el bloque petrolero Bare. El 9 de noviembre, ExxonMobil firmó un memorando no vinculante que le permite evaluar siete áreas durante un año antes de decidir si invierte. GeoPark asume un compromiso de largo plazo; Exxon conserva, por ahora, la opción de entrar. Ambas estrategias pueden ser razonables. Su contraste plantea la pregunta fundamental para cualquier inversionista: ¿cuánto puedo ganar y qué garantías tengo de conservar lo invertido?
Venezuela ofrece oportunidades reales en petróleo, energía, infraestructura, servicios, comercio y financiamiento. Pero una autorización para operar hoy no equivale a la seguridad de hacerlo mañana. Confundir ambas cosas puede resultar mucho más costoso que perder una oportunidad de negocio.
La apertura tiene dos relojes
Desde la captura de Nicolás Maduro en enero, Washington ha impulsado una secuencia de estabilización, recuperación económica y transición política. Las dos primeras etapas avanzan con licencias, contratos y dinero; la tercera sigue dependiendo de acuerdos que todavía no se han convertido en garantías verificables.
Se negocia renovar el Tribunal Supremo de Justicia y, después, el Consejo Nacional Electoral. Sin embargo, al 13 de noviembre no existe una fecha presidencial acordada ni certezas sobre la independencia de las nuevas autoridades. El plazo para postular magistrados se extendió hasta el 18 de noviembre. El dinero tiene calendario; la reconstrucción institucional, todavía no.
El informe divulgado por el Departamento de Estado el 12 de noviembre ofrece una demostración elocuente. Entre enero y septiembre ingresaron 12.264 millones de dólares en la cuenta estadounidense que custodia ingresos venezolanos, principalmente petroleros, y se desembolsaron 12.108 millones. La mayor parte se canalizó mediante el sistema bancario venezolano, pero el informe público no identifica a los beneficiarios finales. Hay recursos circulando, aunque siguen faltando controles y transparencia. Además, parte importante del funcionamiento económico depende de decisiones que pueden variar tanto en Caracas como en Washington.
La política también aparece en los balances
La última encuesta AtlasIntel/Bloomberg, levantada del 5 al 9 de noviembre entre 2.492 adultos mediante reclutamiento digital, ofrece una fotografía del país: 77% considera mala la situación económica, aunque 41% cree que mejorará en seis meses. El 68,2% desaprueba la gestión de Delcy Rodríguez. Ante una elección presidencial hipotética, 55,8% menciona a María Corina Machado y 17,2% a Rodríguez. Son respuestas de una encuesta, no un resultado electoral ni una garantía de alternancia.
Las expectativas de cambio conviven con obstáculos muy materiales: 57,5% de los consultados afirma sufrir interrupciones eléctricas todos o casi todos los días. Para una industria, un comercio o un hospital, la continuidad de la electricidad puede ser tan decisiva como el régimen tributario. La posibilidad de recuperación económica es real, pero los costos de operar no desaparecen por decreto.
El nuevo riesgo: quién es dueño de qué
Transparencia Venezuela identificó recientemente 63 empresas activas en el negocio petrolero, 21 de ellas nuevas, y 15 compañías desplazadas en el negocio petrolero. Algunas reasignaciones de campos ya han generado reclamaciones de operadores que sostienen tener derechos vigentes. Es el tipo de controversia que un inversionista no debe descubrir después de desembolsar su capital. ExxonMobil ha exigido expresamente reglas estables y protección de inversiones antes de asumir compromisos mayores.
Antes de comprar un activo, financiar una operación o asociarse con alguien, importa verificar quién posee realmente los derechos, si existen reclamaciones anteriores, qué autorizaciones se requieren y quién es el beneficiario final del negocio. También conviene preguntar qué ocurriría si un futuro gobierno o tribunal revisara la legalidad de los acuerdos actuales. Ninguna autorización administrativa debería darse por equivalente a un título jurídicamente incuestionable.
La devolución de bienes expropiados y la incorporación de operadores eficientes pueden ser positivas. Pero las adjudicaciones poco transparentes también pueden dejar conflictos para el futuro. Más aún, las ventajas obtenidas bajo reglas opacas pueden crear intereses empresariales contrarios a reformarlas. Precisamente por eso, una transición democrática debe ofrecer algo más que nuevos gobernantes: instituciones capaces de revisar irregularidades con debido proceso, proteger derechos legítimamente adquiridos y resolver controversias sin arbitrariedad. Un cambio político que desconociera indiscriminadamente contratos reproduciría la inseguridad que pretende superar.
Tres futuros posibles, una misma disciplina
La empresa prudente debe prepararse para tres trayectorias. En una normalización económica sin transición democrática, pueden multiplicarse los negocios, pero seguirán pesando la discrecionalidad, la dependencia de licencias externas y la fragilidad de las garantías. En una transición negociada, la revisión de contratos heredados puede crear costos de corto plazo; si se acompaña de tribunales independientes, competencia abierta y reglas estables, también puede reducir de manera duradera el riesgo y el costo de invertir. Una ruptura conflictiva o un retroceso coercitivo añadirían interrupciones, sanciones y riesgos físicos.
La democracia no garantiza por sí sola buenos resultados económicos. Sin Estado de derecho, controles al poder y autoridades responsables, una elección puede cambiar los nombres sin cambiar las reglas. Pero una democracia que consolide esas instituciones ofrece algo que ningún arreglo personal con el poder puede proporcionar: previsibilidad más allá del gobierno de turno. Esa es una ventaja económica, no solamente política.
De los escenarios a las decisiones
Por eso la respuesta empresarial no puede limitarse a «entrar» o «esperar». Conviene distinguir las decisiones reversibles —estudios, contratos cortos, proyectos piloto— de las que inmovilizan capital durante décadas; comprometer recursos por etapas; diversificar contrapartes; y prever riesgos cambiarios, eléctricos, laborales y de cumplimiento. Sobre todo, cada inversión necesita señales concretas para avanzar, renegociarse o detenerse: contratos públicos, títulos claros, autoridades judiciales independientes, un árbitro electoral confiable y un calendario político verificable.
La proximidad geográfica, los contactos o el conocimiento del mercado ayudan, pero no sustituyen ese análisis. Una empresa de servicios puede tolerar riesgos que un proyecto energético de 25 años no puede asumir. Y una inversión rentable bajo la continuidad del poder quizá no lo sea después de una transición, aunque el cambio resulte beneficioso para el conjunto del país.
El desafío no consiste en adivinar la fecha del cambio político, sino en entender qué decisiones modificará cada desenlace y cuáles señales permitirán anticiparlo. En Venezuela, el capital está llegando antes que las garantías. Quienes sepan diferenciar una oportunidad inmediata de una inversión sostenible tendrán una ventaja decisiva. La reconstrucción democrática puede transformar esa ventaja individual en una oportunidad de crecimiento para todo el país.
